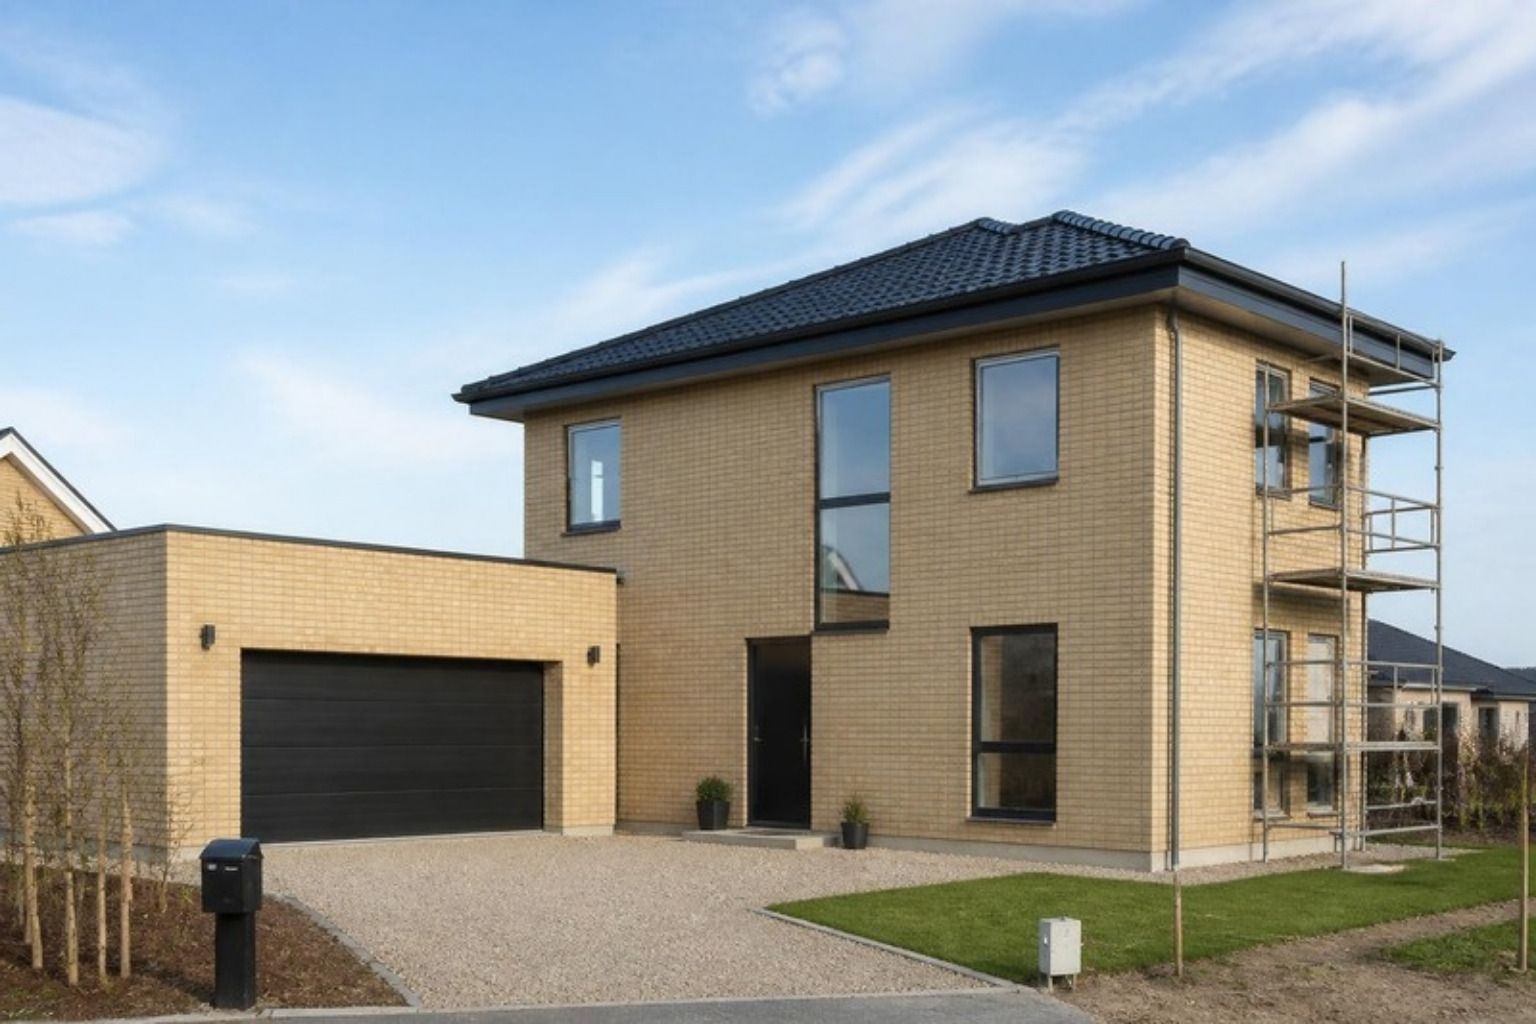
Har en professionel bygherre opført din nye bolig, er den dækket af en lovpligtig byggeskadeforsikring i 10 år. Forsikringen dækker alvorlige skader med årsag i opførelsen, fx væsentlige brud, lækager eller skimmelsvamp, der på afgørende måde nedsætter brugbarheden. Den gælder for nye helårsboliger og for bygninger, der bliver ombygget til bolig, men ikke for en renovering af det hus, du allerede bor i. Byggeskadefonden er noget andet: den dækker kun offentligt støttet byggeri som almene boliger.
Reglerne trådte i kraft 1. april 2008 og står i byggelovens kapitel 4 A. Formålet er at give dig som forbruger en enklere vej, når der er en alvorlig skade i en ny bolig. Forsikringsselskabet sørger for, at skaden bliver udbedret, eller betaler erstatning. Er entreprenøren gået konkurs, får du ifølge Konkurrence- og Forbrugerstyrelsen erstatning fra selskabet i stedet.
Hvem er dækket?
| Situation | Byggeskadeforsikring? | Regel |
|---|---|---|
| Et typehusfirma eller en totalentreprenør bygger et nyt hus til dig | Ja. Firmaet er bygherre og betaler præmien | Byggeloven § 25 A, stk. 1 og 3 |
| Du køber en ny ejerlejlighed eller et nyt rækkehus af en professionel bygherre | Ja. Forsikringen følger boligen og dækker den til enhver tid værende ejer | § 25 A og § 25 B |
| En professionel bygherre bygger en bygning, der ikke før var bolig, om til bolig | Ja | § 25 A, stk. 1 |
| Du bygger selv til eget brug og hyrer håndværkerne hver for sig | Nej, forbrugere, der bygger til egen bolig, er undtaget | § 25 A, stk. 2, nr. 5 |
| Sommerhus eller anden bolig, der ikke er helårsbolig | Nej | § 25 A, stk. 2, nr. 4 |
| Almene boliger | Nej, de er dækket af Byggeskadefonden | § 25 A, stk. 2, nr. 2 |
| Renovering af din nuværende bolig | Nej, loven handler om opførelse af ny bebyggelse | § 25 A, stk. 1 |
Bygger du selv, er der en vigtig undtagelse fra undtagelsen. Stiller firmaet som betingelse, at du også bruger bestemte andre firmaer til dele af byggeriet, er det firmaet, der er bygherre, og så skal det tegne forsikringen (§ 25 A, stk. 3).
Arbejde, du selv laver på et nyt hus ("medbyg"), kan være undtaget fra forsikringen. Konkurrence- og Forbrugerstyrelsen advarer om, at medbyg også gør det svært at bevise, hvem der har lavet en fejl.
Hvad dækker forsikringen?
En byggeskade er efter bekendtgørelsen væsentlig brud, lækage, deformering eller svækkelse i bygningen eller fugt, skimmelsvamp og emissioner, der på afgørende måde nedsætter brugbarheden. Det dækker også forhold, der giver nærliggende risiko for sådan en skade. Årsagen skal ligge i opførelsen.
Ifølge bekendtgørelsen dækker forsikringen blandt andet:
- udbedring af byggeskaden og af følgeskader, der har betydning for brugbarheden
- rimelige udgifter til juridisk og teknisk bistand til at konstatere skaden
- syn og skøn, når det er aftalt med selskabet på forhånd
- rimelig genhusning og opmagasinering af indbo i op til 12 måneder
Forsikringen dækker ikke udendørsarealer, bygninger under 10 m², og udestuer, garager, carporte og skure uden frostfrit fundament, som ikke må bruges til beboelse. Erstatningen bliver opgjort til dagsværdi og kan blive sat ned, hvis en del af levetiden er brugt.
Mindre fejl, der hverken er væsentlige eller nedsætter brugbarheden afgørende, er ikke en byggeskade i forsikringens forstand. Dem skal du reklamere over til håndværkeren som en almindelig mangel. Læs reklamationsret på håndværk.
Selvrisiko og frister
| Hvad | Beløb eller frist | Kilde |
|---|---|---|
| Selvrisiko pr. skade fra 1. januar 2026 | 14.000 kr. | Social- og Boligstyrelsen |
| Samlet selvrisiko ved flere skader | 28.000 kr. | Samme |
| Næste regulering | 1. januar 2029 | Samme |
| Forsikringen træder i kraft | Ved afleveringen, eller ved første indflytning | Byggeloven § 25 B, stk. 3 |
| Frist for at anmelde en skade | Inden 10 år fra ikrafttrædelsen | Samme |
Selvrisikoen bliver reguleret hvert tredje år efter nettoprisindekset og rundet op til nærmeste 1.000 kr. Forsikringen kan ikke opsiges, og den følger boligen, hvis du sælger.
Eksempel
Et nyt typehus, opført af et typehusfirma og afleveret i 2026. Skaderne er opdigtede for at vise reglerne.
- Efter tre år viser der sig fugt og skimmel i tagkonstruktionen, som skyldes en fejl ved opførelsen. Ejeren anmelder skaden til forsikringsselskabet. Selvrisikoen er 14.000 kr.
- To år senere opstår en ny byggeskade i badeværelset. Ejeren betaler igen selvrisiko, men højst 28.000 kr. i alt i forsikringens løbetid.
- Huset bliver solgt i år syv. Den nye ejer er dækket resten af de 10 år.
Eftersyn efter 1 år og 5 år
Forsikringsselskabet skal stå for og betale to eftersyn: et inden 1 år og et inden 5 år, efter at forsikringen er trådt i kraft (byggeloven § 25 E). Bekendtgørelsen siger, at 1-års eftersynet tidligst må holdes efter 5 måneder, og 5-års eftersynet tidligst efter 4 år. Du får besked i god tid og har ret til at deltage. Er der et eftersyn efter byggeskadeforsikringen, holdes der ikke også et 1-års eftersyn efter AB-Forbruger (Almindelige betingelser for aftaler om byggearbejder for forbrugere), jf. § 58. Læs 1 års og 5 års gennemgang.
Sådan tjekker du, at forsikringen er tegnet
Bygherren skal sende dokumentation for et tilbud på byggeskadeforsikring til kommunen, når der bliver søgt om byggetilladelse. Ved færdigmeldingen skal bygherren dokumentere, at forsikringen er tegnet, og at præmien er betalt. Ellers kan kommunen ikke give ibrugtagningstilladelse (§ 25 C). Kommunen registrerer oplysningerne i Bygnings- og Boligregistret (BBR).
Bed om policen, før du overtager huset. Ordningen bliver administreret af Sekretariatet for Byggeskadeforsikring ved Teknologisk Institut, som du kan kontakte, hvis du er i tvivl.
Byggeskadefonden: kun for støttet byggeri
Byggeskadefonden er en selvejende institution efter almenboligloven. Den dækker boligbyggeri, der er opført, renoveret eller byfornyet med offentlig støtte, fx almene boliger og visse støttede private andelsboliger og friplejeboliger. Byggeri, der er dækket af fonden, er undtaget fra byggeskadeforsikringen.
Fonden laver selv eftersyn efter 1 og 5 år og kan dække byggeskader op til 20 år efter afleveringen. Den dækker skader, som bygningens ejer ikke kan få de ansvarlige til at udbedre, og som udgangspunkt 95 procent af udgifterne inklusive rådgivning.
Har du et privat hus, er Byggeskadefonden ikke relevant for dig. Er huset nyt og opført af en professionel bygherre, er det byggeskadeforsikringen, der gælder. Er det ældre, eller har du selv været bygherre, er det reglerne om mangler og eventuelt en garantiordning, du skal bruge. Se Byg Garanti.
Gør
- Bed om dokumentation for, at byggeskadeforsikringen er tegnet og betalt, før du overtager en ny bolig.
- Deltag i eftersynene efter 1 og 5 år, og peg selv på det, du har set.
- Anmeld en skade til forsikringsselskabet, så snart du opdager den, og inden de 10 år er gået.
- Overvej en entrepriseforsikring, når du selv bygger nyt, til eller om. Konkurrence- og Forbrugerstyrelsen nævner den som en mulighed.
- Gå tjeklisten Før du skriver under igennem, før du skriver under på et nyt hus.
Gør ikke
- Gå ikke ud fra, at et nyt sommerhus eller et selvbygget hus er dækket.
- Brug ikke byggeskadeforsikringen til mindre fejl. Dem skal håndværkeren rette efter reglerne om mangler.
- Lav ikke selv dele af et nyt hus uden at vide, at det kan falde uden for forsikringen.
Spørgsmål og svar
Hvem skal tegne byggeskadeforsikring?
Den bygherre, der opfører en ny bolig til helårsbeboelse, og som ikke er undtaget. Indgår du som forbruger en aftale med et firma, der opfører eller står for opførelsen af dit nye hus, er firmaet bygherre efter loven og skal tegne og betale forsikringen. Bygger du selv til eget brug, er du undtaget.
Hvad er selvrisikoen på byggeskadeforsikring i 2026?
14.000 kr. pr. skade og højst 28.000 kr. i alt, hvis der er flere skader i forsikringens løbetid. Beløbene gælder fra 1. januar 2026 og bliver reguleret igen 1. januar 2029.
Dækker Byggeskadefonden mit private hus?
Nej. Byggeskadefonden dækker offentligt støttet byggeri, fx almene boliger og visse støttede private andelsboliger og renoveringer. Et nyt privat hus er dækket af byggeskadeforsikringen, hvis en professionel bygherre har opført det.